汽车智能座舱渗透加速,车载显示屏行业充分受益,谁将获利加速?
随着汽车智能化浪潮的不断推进,智能座舱作为人车交互的核心载体,正迎来渗透率的快速提升。在这一趋势下,车载显示屏作为智能座舱的关键硬件组成部分,市场需求持续旺盛,行业有望充分受益。在车载显示屏这一赛道上,哪些企业将获得加速发展的机遇?
一、智能座舱渗透加速,车载显示屏需求旺盛
汽车产业正从传统的交通工具向移动智能终端演变,智能座舱已成为消费者购车时的重要考量因素。根据头豹研究院的数据,中国智能座舱市场规模预计将从2022年的约800亿元增长至2027年的超过1500亿元,年复合增长率超过13%。智能座舱的渗透率也在快速提升,预计到2025年,中国新车智能座舱渗透率将超过75%。
智能座舱的核心特征之一是多屏化、大屏化。传统汽车通常只配备一块中控屏,而智能座舱则往往包含全液晶仪表、中控屏、副驾娱乐屏、HUD抬头显示等多块屏幕。屏幕尺寸也在不断增大,从过去的7-8英寸逐渐升级到12英寸以上,甚至出现三联屏、贯穿屏等设计。这些趋势直接拉动了车载显示屏的需求。
二、车载显示屏行业充分受益,市场规模持续扩大
车载显示屏作为智能座舱的重要人机交互界面,其市场规模随着智能座舱的渗透而水涨船高。头豹研究院预计,2025年中国车载显示屏市场规模将达到约500亿元,2022-2025年复合增长率约为15%。
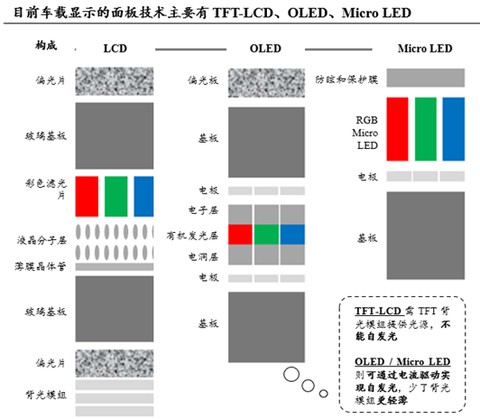
从技术路线来看,车载显示屏正从传统的LCD向OLED、Mini LED等新型显示技术演进。OLED具有柔性、轻薄、高对比度等优势,适合用于异形屏和曲面屏;Mini LED则在高亮度、高可靠性方面表现优异,适用于对耐用性要求高的车载环境。这些新技术的应用,不仅提升了显示效果,也提高了单车价值量。
车载显示屏的供应链也在发生变化。过去,车载显示屏市场主要由日韩企业主导,如JDI、LG Display、夏普等。但随着国内面板厂商的崛起,京东方、深天马、TCL华星等企业纷纷加大车载显示布局,市场份额不断提升。
三、谁将获利加速?产业链上下游企业迎来机遇
在车载显示屏行业充分受益的背景下,产业链上下游的企业均有望获得加速发展。具体来看,以下几类企业值得关注:
- 面板厂商:京东方、深天马、TCL华星等国内面板龙头在车载显示领域均有深度布局。京东方已为多家车企提供车载显示屏,深天马在车载显示市场占有率全球领先,TCL华星则积极拓展车载业务。这些企业凭借技术、产能和客户优势,有望在智能座舱渗透加速中获益。
- 显示模组及触控厂商:如长信科技、合力泰等,这些企业为面板厂商提供模组组装和触控解决方案,受益于车载显示屏需求的增长。
- 材料及设备厂商:如OLED材料供应商、Mini LED芯片厂商、显示驱动IC厂商等,也将随着新型显示技术的应用而受益。例如,三安光电在Mini LED芯片领域具有领先优势,中颖电子在显示驱动芯片方面有所布局。
- Tier 1供应商:如德赛西威、华阳集团等,这些企业为车企提供智能座舱整体解决方案,车载显示屏是其重要组成部分。随着智能座舱渗透率的提升,这些企业的订单和收入有望持续增长。
四、挑战与风险并存,企业需加强核心竞争力
尽管车载显示屏行业前景广阔,但也面临一些挑战。车载显示屏对可靠性、安全性要求极高,企业需要具备强大的技术实力和质量管理能力。行业竞争日益激烈,价格压力较大,企业需要通过技术创新和规模化生产来降低成本。供应链波动、原材料价格上涨等因素也可能影响企业盈利。
因此,要想在车载显示屏行业中获利加速,企业需要加强核心竞争力,包括技术研发、客户拓展、产能布局等方面。与车企、Tier 1供应商建立紧密合作关系,也是取得成功的关键。
五、结论
汽车智能座舱渗透加速,为车载显示屏行业带来了广阔的发展空间。面板厂商、显示模组厂商、材料及设备厂商、Tier 1供应商等产业链上下游企业均有望受益。行业竞争激烈,企业需不断提升技术实力和成本控制能力,才能抓住机遇,实现加速发展。随着智能座舱向更高阶的智能化演进,车载显示屏行业将迎来更多创新和变革,值得持续关注。
如若转载,请注明出处:http://www.ruipengqd.com/product/60.html
更新时间:2026-10-11 23:53:28